Santé & prévoyance
AGPM assurance : avis clients et fiabilité de l'assureur
Découvrez agpm assurance : avis clients, fiabilité, contrats prévoyance, santé et habitation pour militaires, civils de la Défense et particuliers.
12 min de lecture
4,7sur 5659 votes
- 6,9Klecteurs
- 31en ce moment
- 221partages
Notre avis
AGPM assurance
3,8 sur 5
AGPM assurance est fiable et spécialiste de la prévoyance militaire, avec un bon accompagnement de proximité, mais les avis clients restent partagés sur les sinistres habitation et auto.
Les points positifs
- Expertise reconnue en prévoyance militaire
- Prise en charge rare du risque opérationnel
- Accueil en agence apprécié
- Réseau de proximité en France et outre-mer
Les points négatifs
- Gestion des sinistres habitation et auto critiquée
- Avis clients globalement partagés
- Crise de gouvernance en 2022
AGPM assurance désigne le groupe mutualiste issu de l’Association générale de prévoyance militaire, créée en 1951 pour protéger les militaires et leurs familles. Son métier de départ reste la prévoyance, avec une couverture du risque opérationnel que peu d’assureurs généralistes acceptent. Depuis, l’offre s’est élargie à la santé, à l’habitation, au véhicule, à l’assurance de prêt et à l’épargne, et elle est ouverte au grand public depuis la fin des années 1990. Côté fiabilité, la solidité institutionnelle n’est pas en cause, mais les avis clients sont partagés : la prévoyance et l’accueil en agence sont appréciés, la gestion des sinistres habitation et auto concentre les critiques.
AGPM assurance : un assureur mutualiste né de la prévoyance militaireh2
L’AGPM n’est pas une compagnie d’assurance classique adossée à une banque ou à un grand groupe coté. C’est un ensemble mutualiste, sans actionnaires à rémunérer, construit autour d’une idée simple au départ : couvrir des risques que le marché refusait ou tarifait très cher, à savoir le décès et l’invalidité des militaires exposés au combat. La création de l’association, au début des années 1950, s’inscrit dans le contexte de la guerre d’Indochine, quand de nombreuses familles de soldats se retrouvaient sans protection.
Le groupe s’est ensuite structuré par étapes. Les dates ci-dessous, reprises des présentations institutionnelles et de l’encyclopédie en ligne, permettent de comprendre pourquoi l’image de l’AGPM reste aussi liée à l’armée.
| Année | Étape clé de l’histoire de l’AGPM |
|---|---|
| 1951 | Création de l’Association générale de prévoyance militaire |
| 1969 | Installation du siège à Toulon, toujours point d’ancrage du groupe |
| 1978 | Création d’AGPM Assurances, société d’assurance mutuelle dédiée aux dommages (auto, habitation) |
| 1998 | Ouverture progressive des produits à un public plus large que les seuls militaires |
| 2018 | Référencement par le ministère des Armées pour la protection sociale complémentaire |
| 2020 | Fusion du volet associatif avec l’association Tégo |
| 2022 | Crise de gouvernance au sein du groupe, largement relayée dans la presse spécialisée |
Aujourd’hui, le Groupe AGPM s’appuie sur un réseau d’une quarantaine d’agences, une centaine de délégués présents au plus près des régiments et des bases, et un effectif de l’ordre de 900 collaborateurs selon ses propres communications. Cette implantation de proximité, en France métropolitaine comme outre-mer, fait partie de son argumentaire, et c’est un point que les assurés satisfaits mettent souvent en avant.
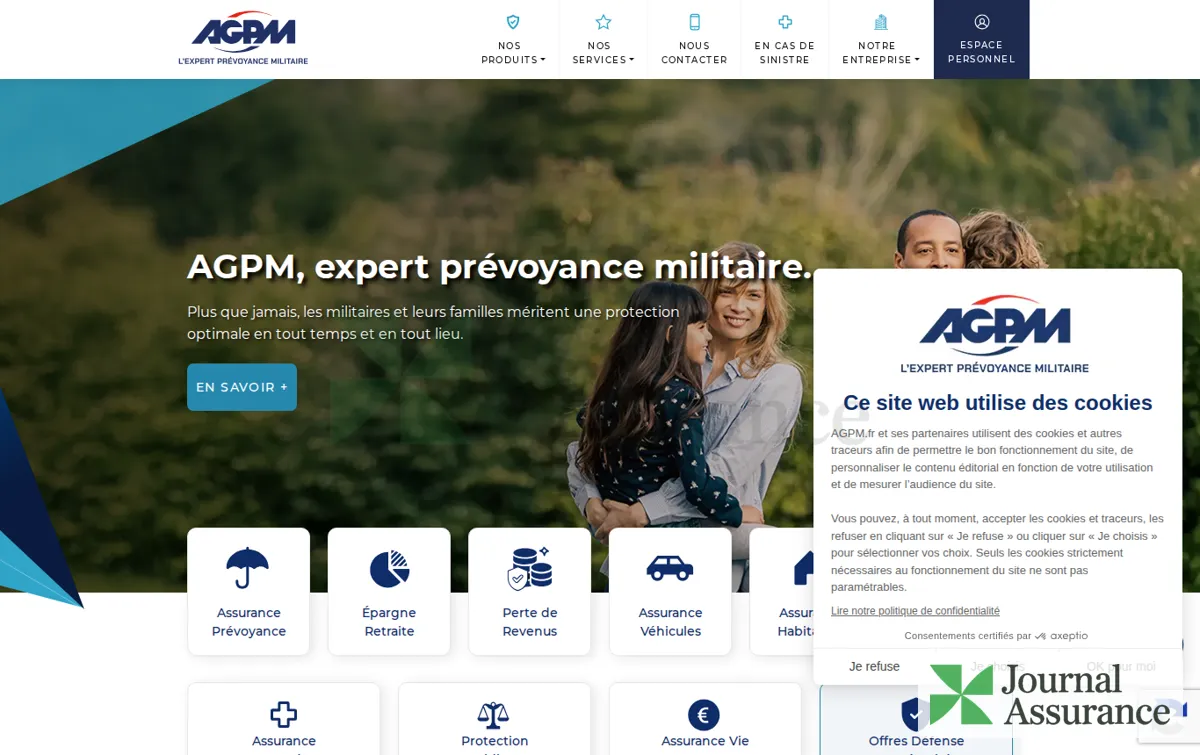
La page d’accueil du site officiel, agpm.fr, affiche clairement ce positionnement d’expert de la prévoyance militaire avant de présenter les autres familles de contrats.
À qui s’adressent les contrats AGPM : militaires, civils de la Défense et particuliersh2
Le cœur de cible reste la communauté de défense : militaires d’active, réservistes, gendarmes, anciens militaires, personnels civils du ministère des Armées et leurs familles. Une partie des contrats, notamment la prévoyance avec garantie du risque opérationnel et l’assurance perte de revenus, est pensée pour ce public et n’a de vraie valeur que pour lui.
Pour le reste (auto, habitation, santé, épargne), l’AGPM s’adresse aussi aux particuliers sans lien avec l’armée. En pratique, l’assureur reste donc spécialisé par son ADN et ses garanties phares, mais généraliste par une bonne partie de son catalogue. Un civil peut tout à fait y assurer sa voiture ou son logement, sans bénéficier pour autant des garanties pensées pour les missions et les mutations.
Cette double identité explique une partie des écarts d’appréciation : un militaire qui part en opération extérieure juge l’AGPM sur une prévoyance difficile à trouver ailleurs, tandis qu’un particulier la compare surtout au prix et à la réactivité d’un assureur auto ou habitation ordinaire.
Les assurances AGPM : prévoyance, santé, habitation, véhicule et épargneh2
Le catalogue se répartit en grandes familles, chacune avec ses formules. Les montants de cotisation dépendent du profil, du niveau de garanties et des options : seul un devis personnalisé donne un prix fiable.
Prévoyance militaire et assurance perte de revenush3
C’est le produit historique. La garantie invalidité-décès de l’AGPM verse un capital ou une rente en cas de décès, de perte totale et irréversible d’autonomie ou d’invalidité permanente, y compris lorsque l’événement survient en service ou en mission. La prise en charge du risque opérationnel constitue la différence majeure avec un contrat de prévoyance grand public, qui exclut fréquemment les faits de guerre ou les activités à haut risque.
L’assurance perte de revenus complète ce socle. Elle vise à maintenir la solde ou le traitement indiciaire, et selon la formule les primes récurrentes, quand un accident ou une maladie entraîne un arrêt de travail. Ce point compte chez les militaires, dont une part non négligeable de la rémunération repose sur des primes et indemnités qui peuvent disparaître pendant un arrêt. Pour mesurer ce que l’on perdrait réellement, il est utile de savoir estimer la part de salaire réellement protégée par une prévoyance avant de choisir un niveau de couverture. Les délais de franchise, la durée d’indemnisation et les exclusions varient selon les contrats : ils figurent dans la notice d’information, à lire avant la signature.
Assurance santé AGPMh3
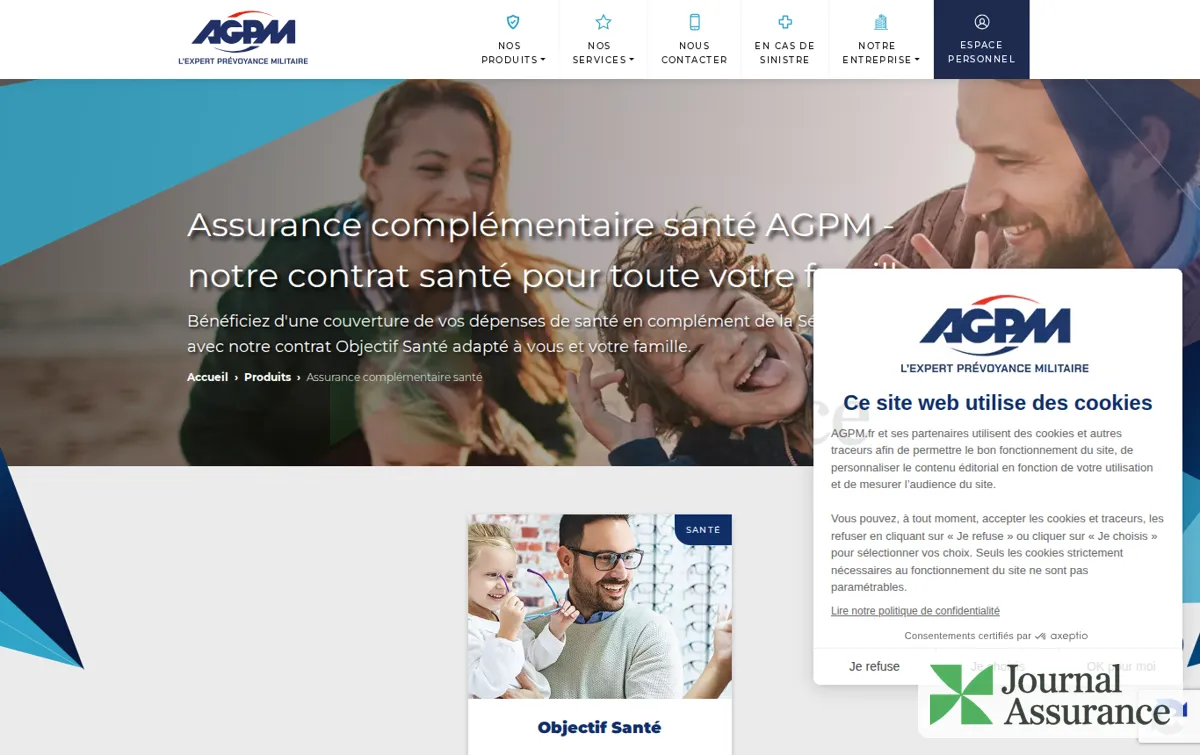
L’AGPM propose une complémentaire santé destinée aux militaires comme aux civils, avec plusieurs niveaux de remboursement. La page dédiée du site officiel présente cette offre santé ouverte aux deux publics.
Comme pour toute mutuelle, la comparaison se joue sur les postes qui coûtent cher : optique, dentaire, hospitalisation, dépassements d’honoraires. Savoir décrypter un tableau de remboursements en pourcentage de la base de sécurité sociale évite de payer pour des niveaux de garanties inutiles ou, à l’inverse, de découvrir un reste à charge important après une intervention.
Assurance habitation et assurance autoh3
Portées par AGPM Assurances, ces offres couvrent les besoins classiques d’un foyer. L’assurance habitation existe pour les locataires et pour les propriétaires, avec les garanties attendues : responsabilité civile, incendie, dégâts des eaux, vol, catastrophes naturelles, et des options selon la formule. Pour un locataire, l’enjeu principal est de respecter l’obligation légale d’assurer les risques locatifs, puis de choisir le niveau de protection du mobilier.
Côté véhicule, la gamme va du tiers à la formule tous risques. Cette dernière prend en charge les dommages subis par votre propre véhicule en cas d’accident, même si vous êtes responsable ou si le tiers n’est pas identifié, dans la limite des franchises prévues. Le devis peut se demander en ligne, par téléphone ou en agence. Les profils mobiles (mutations fréquentes, affectations outre-mer) ont intérêt à vérifier comment le contrat suit un changement d’adresse ou de région.
Assurance de prêt, épargne-retraite, assurance scolaire et protection juridiqueh3
- Assurance de prêt : couverture d’un crédit immobilier ou à la consommation, avec des garanties décès, perte totale et irréversible d’autonomie et incapacité temporaire totale de travail.
- Épargne et retraite : contrats pour se constituer un capital ou préparer la fin de carrière, sujet sensible chez les militaires qui quittent souvent l’institution avant 50 ans.
- Assurance scolaire : protection des enfants pendant les activités scolaires et extrascolaires.
- Protection juridique : accompagnement et prise en charge de frais en cas de litige couvert par le contrat.
Souscrire chez AGPM : devis, agences et crédit associéh2
La souscription passe par trois canaux : le site internet pour les devis simples, le téléphone et le réseau d’agences et de délégués. Pour la prévoyance, un échange avec un conseiller reste recommandé, car le choix des capitaux et des bénéficiaires dépend de la situation familiale et du métier exercé. Un questionnaire de santé ou une déclaration du risque peut être demandé selon le contrat, et une déclaration inexacte peut entraîner une réduction ou un refus d’indemnisation.
Pour trouver une agence, l’outil de recherche du site officiel liste les points d’accueil par ville. Le siège et une agence se trouvent à Toulon ; l’agence toulonnaise indique une ouverture du lundi au vendredi, en matinée et en après-midi. Les horaires changent d’une agence à l’autre et peuvent évoluer : mieux vaut les vérifier avant de se déplacer.
Le groupe distribue aussi des solutions de financement, notamment un pack immobilier et des crédits à la consommation. Le prêt n’est pas accordé par l’AGPM elle-même mais par un établissement partenaire, Socram Banque, et l’assurance emprunteur proposée avec ces crédits est un contrat dont Macif Vie est l’apériteur, c’est-à-dire l’assureur qui pilote la couverture pour le compte d’un ensemble d’assureurs. Plusieurs mentions réglementaires méritent l’attention :
- le TAEG fixe affiché dans les exemples inclut les intérêts et les frais obligatoires, tandis que le TAEA mesure le coût de l’assurance emprunteur ;
- l’assurance facultative reste optionnelle sur un crédit à la consommation, et elle peut être remplacée par un autre contrat aux garanties équivalentes sur un prêt immobilier ;
- le délai légal de rétractation est de 14 jours calendaires pour un crédit à la consommation ;
- certaines offres font intervenir un fonds mutuel de garantie, qui se substitue à une caution classique.
Les exemples chiffrés publiés sur le site correspondent à des offres datées et limitées dans le temps. Ils servent à comparer des ordres de grandeur, pas à anticiper le taux qui sera proposé à votre dossier.
Sinistre, assistance et indemnisation : comment intervient AGPMh2
En cas de sinistre, la déclaration se fait par téléphone, en ligne ou en agence, dans les délais prévus au contrat (en général quelques jours ouvrés pour un dommage, deux jours ouvrés pour un vol). Pour un dommage important, l’assureur mandate un expert qui évalue les pertes ; l’indemnisation suit son rapport, déduction faite de la franchise et éventuellement de la vétusté selon les garanties souscrites.
L’incendie illustre bien la mécanique. Pour une maison ou un appartement, c’est la garantie incendie de l’assurance habitation qui joue, pour le bâtiment si vous êtes propriétaire, pour les risques locatifs et vos biens si vous êtes locataire. Pour une voiture détruite par les flammes, seule une garantie incendie au contrat auto (souvent incluse à partir des formules intermédiaires) ouvre droit à indemnisation ; une formule au tiers simple ne couvre que les dommages causés aux autres. Les pages de prévention de l’AGPM détaillent ces cas, ce qui aide à vérifier son contrat avant un sinistre plutôt qu’après.
Les services d’assistance accompagnent les contrats auto et habitation : dépannage et remorquage en cas de panne ou d’accident, aide à la personne, intervention d’urgence au domicile selon les formules. La page consacrée sur le site officiel regroupe ces prestations.
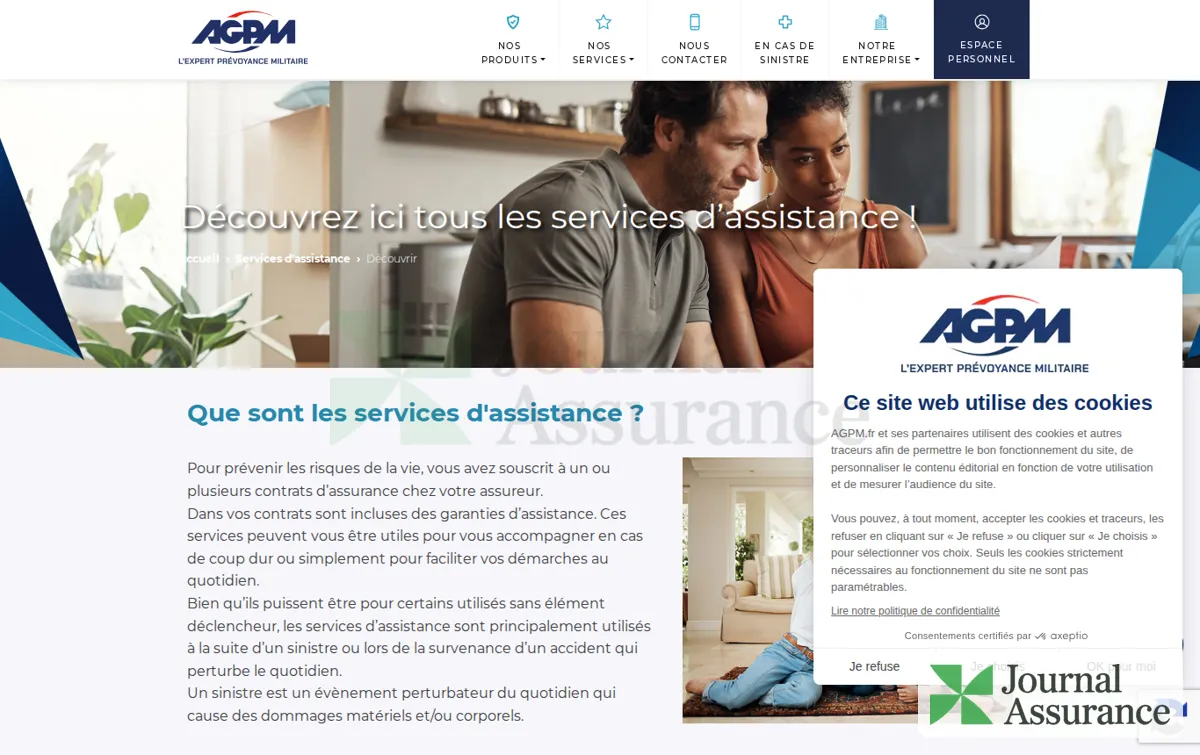
Avant de souscrire, regardez en particulier la franchise kilométrique de l’assistance auto (certaines formules n’interviennent qu’au-delà d’une distance du domicile) et les plafonds de prise en charge. Ce sont ces détails qui font la différence le jour d’une panne.
Avis clients AGPM : ce que racontent les assurésh2
Sur les plateformes d’avis spécialisées, les retours sur l’AGPM sont nettement polarisés. Il faut garder en tête que ces plateformes attirent davantage les clients mécontents, souvent juste après un sinistre, que les assurés qui n’ont jamais eu besoin de leur contrat. Les tendances restent néanmoins parlantes.
Ce qui revient en positif : la qualité de l’accueil en agence et des délégués, la compréhension des contraintes propres à la vie militaire (absences longues, mutations, opérations extérieures), et la prévoyance, jugée rassurante par les familles qui ont dû l’activer. La dimension mutualiste et l’ancienneté du groupe inspirent aussi confiance.
Ce qui revient en négatif : la gestion des sinistres habitation et auto, avec des délais de traitement jugés longs, des expertises contestées, des montants d’indemnisation perçus comme faibles, et une difficulté à joindre un interlocuteur stable par téléphone. Des hausses de cotisation sans sinistre sont également signalées. Ces critiques portent rarement sur la prévoyance, davantage sur les assurances de dommages du quotidien.
On retrouve ici la tension entre l’image institutionnelle forte de l’AGPM et l’expérience client vécue sur les contrats grand public. Lire des avis récents, sur le type de contrat qui vous intéresse précisément, est plus utile qu’une impression générale sur la marque.
Fiabilité de l’AGPM : points forts et limites de l’assureurh2
| Points forts | Limites |
|---|---|
| Prévoyance couvrant le risque opérationnel, rare sur le marché | Gestion des sinistres auto et habitation régulièrement critiquée |
| Plus de 70 ans d’expérience auprès de la communauté de défense | Joignabilité du service client jugée inégale |
| Statut mutualiste, sans actionnaires à rémunérer | Garanties phares peu utiles pour un particulier sans lien avec l’armée |
| Réseau d’agences et de délégués proche des unités | Gouvernance secouée en 2022, ce qui a pu brouiller l’image |
| Catalogue complet : santé, dommages, prêt, épargne | Crédits et assurance emprunteur portés par des partenaires, ce qui multiplie les interlocuteurs |
En résumé, la fiabilité financière et la légitimité sur la prévoyance militaire sont des atouts solides. La fiabilité perçue au quotidien, elle, dépend beaucoup du contrat et de l’expérience d’indemnisation.
AGPM face aux autres assureurs des militaires et du grand publich2
Pour la prévoyance des militaires, le marché compte peu d’acteurs réellement spécialisés. D’autres organismes mutualistes historiquement tournés vers les forces armées proposent des complémentaires santé et des garanties de prévoyance, et une comparaison entre eux se fait surtout sur l’étendue de la couverture opérationnelle, les capitaux versés et les conditions de franchise. Le référencement ministériel donne un repère, sans dispenser de comparer les garanties ligne par ligne.
Ce modèle d’assureur dédié à une profession n’est pas propre à l’armée. Le monde agricole a lui aussi ses organismes spécialisés, comme le montre l’exemple d’une prévoyance pensée pour les salariés du secteur agricole, et certains régimes spéciaux disposent de leur propre caisse, à l’image de la caisse de prévoyance et de retraite du personnel de la SNCF. Dans tous ces cas, la spécialisation apporte une connaissance fine des risques du métier.
Pour l’auto, l’habitation ou la santé, en revanche, l’AGPM se retrouve face aux grandes mutuelles généralistes, aux assureurs de fonctionnaires et aux offres en ligne. Sur ces produits, sa valeur ajoutée tient surtout à la proximité et au suivi des mutations, et un devis comparatif reste indispensable.
Résilier un contrat AGPM et protéger ses données personnellesh2
Les règles de résiliation dépendent du type de contrat :
- Auto et habitation : après un an d’engagement, la résiliation est possible à tout moment, sans frais ; pour une assurance obligatoire, le nouvel assureur peut se charger des démarches.
- Complémentaire santé individuelle : résiliable à tout moment après la première année de contrat.
- Prévoyance et épargne : la sortie suit en général l’échéance annuelle avec un préavis prévu au contrat, souvent de deux mois ; l’épargne relève de règles de rachat spécifiques.
La demande peut se faire par lettre recommandée, par voie électronique ou via l’espace dédié prévu par la loi pour certains contrats. Avant de résilier une prévoyance, vérifiez qu’une nouvelle couverture équivalente est en place : un trou de garantie, même court, peut avoir des conséquences lourdes pour la famille.
Côté données, l’AGPM publie une politique de confidentialité conforme au RGPD. Elle précise les finalités du traitement (gestion des contrats, lutte contre la fraude, prospection si vous y consentez), la durée de conservation et les droits d’accès, de rectification, d’effacement et d’opposition, exerçables auprès de son délégué à la protection des données. En cas de désaccord, la CNIL peut être saisie.
Choisir AGPM assurance selon son statut et ses besoinsh2
L’AGPM est un choix pertinent pour un militaire d’active, un réserviste exposé ou un civil de la Défense qui cherche avant tout une prévoyance couvrant le risque opérationnel et une protection du revenu adaptée à une rémunération faite en partie de primes. C’est aussi une option cohérente pour une famille de militaire qui apprécie un interlocuteur habitué aux mutations et aux absences prolongées.
Elle est moins évidente pour un particulier sans lien avec l’armée qui cherche surtout une assurance auto ou habitation au meilleur rapport prix et rapidité d’indemnisation : sur ces contrats, les avis invitent à la prudence et la concurrence est forte. Dans ce cas, une solution raisonnable consiste à garder l’AGPM pour la prévoyance si l’on y a droit, et à mettre en concurrence les contrats de dommages.
Faut-il être militaire pour s’assurer à l’AGPM ?h3
Non pour une grande partie du catalogue : auto, habitation, santé et épargne sont accessibles aux particuliers. Les garanties de prévoyance couvrant le risque opérationnel et l’assurance perte de revenus visent en revanche les militaires et les personnels de la Défense, pour qui elles ont été conçues.
La prévoyance AGPM couvre-t-elle les opérations extérieures ?h3
C’est sa spécificité : la garantie invalidité-décès intègre le risque opérationnel, souvent exclu par les contrats grand public. Les conditions exactes, plafonds et éventuelles exclusions figurent dans la notice d’information, à vérifier avant un départ en mission.
Où se trouve le siège de l’AGPM ?h3
Le siège du groupe est installé à Toulon depuis la fin des années 1960. Le réseau compte une quarantaine d’agences en métropole et outre-mer, que l’on peut localiser grâce à l’outil de recherche du site officiel.
Combien de temps pour renoncer à un crédit souscrit via l’AGPM ?h3
Pour un crédit à la consommation, le délai légal de rétractation est de 14 jours calendaires à compter de l’acceptation de l’offre. Le prêt étant accordé par Socram Banque, c’est auprès de cet établissement que s’exerce la rétractation, selon les modalités indiquées dans le contrat.
L’auteur
Juriste en droit des assurances
Je plaide surtout des litiges d’indemnisation devant les tribunaux de proximité et je connais bien la jurisprudence récente. J’écris pour que chacun sache ce qu’un assureur peut légalement refuser.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5659 votes
Commentaires
Soyez le premier à réagir.