Auto & mobilité
Flash Tempo assurance auto : souscrire en ligne rapidement
Découvrez flash tempo assurance auto : parcours en ligne, garanties, conditions et limites pour souscrire vite et bien, en toute clarté.
13 min de lecture
4,9sur 5411 votes
- 3,8Klecteurs
- 13en ce moment
- 82partages
Notre avis
Flash Tempo
3,9 sur 5
Flash Tempo dépanne vite pour une assurance auto ponctuelle, avec souscription simple et arrêt automatique, mais sa couverture minimale et son filtrage strict limitent son usage.
Les points positifs
- Souscription en ligne rapide, contrat par mail dans l'heure
- Durée flexible de 1 à 90 jours
- Aucune tacite reconduction, arrêt automatique
- Couvre import, export, fourrière, immatriculation
- Responsabilité civile et défense recours incluses
Les points négatifs
- Couverture de base minimale
- Aucune protection pour le véhicule
- Filtre d'acceptation strict
- Coût journalier élevé
- Pas de bonus-malus ni historique
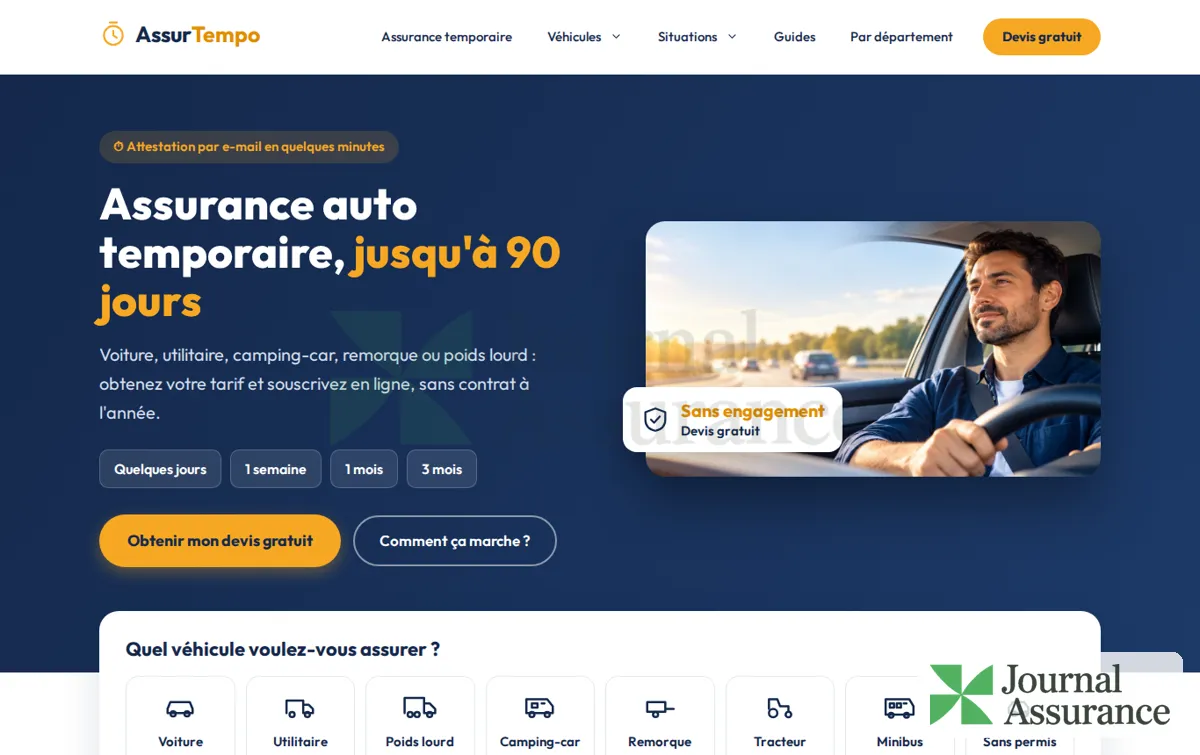
Flash Tempo répond à un besoin très ciblé : faire circuler légalement un véhicule pendant quelques jours ou quelques semaines, sans s’engager sur un contrat annuel. Les situations visées sont concrètes : voiture achetée loin de chez soi, véhicule importé qui attend ses plaques définitives, auto à récupérer en fourrière, export vers un autre pays. Le socle comprend la responsabilité civile et la défense et recours, avec deux options (assistance et dommages corporels du conducteur). L’argument principal est la rapidité, puisque la marque annonce un formulaire bouclé en 5 minutes et un envoi du contrat dans l’heure qui suit. La contrepartie est un filtre d’acceptation strict et aucune protection pour le véhicule lui-même.
Ce que propose Flash Tempo en assurance auto temporaireh2
Flash Tempo est une marque de distribution d’assurance temporaire, rattachée au courtier Flash Assur. Le service ne fabrique pas lui-même le contrat : il le commercialise pour le compte d’assureurs partenaires. Selon les documents relayés par la marque et par les comparateurs spécialisés, les garanties sont portées par AXA France IARD (siège au 313 Terrasses de l’Arche, 92727 Nanterre) et l’assistance par Europ Assistance (1 promenade de la Bonnette, 92239 Gennevilliers, RCS 451 366 405). Le courtier est inscrit à l’ORIAS sous le numéro 08039130. Ces informations figurent normalement sur la fiche IPID et dans les dispositions générales : c’est là qu’il faut les vérifier au moment de souscrire, car l’assureur porteur peut changer d’une année à l’autre.
Le produit tient en une phrase : une assurance auto de 1 à 90 jours, choisie au jour près, qui s’arrête seule à la date prévue. Aucune résiliation à envoyer, aucun prélèvement qui continue. Les contrats sont régis par le droit français et la couverture concerne la circulation en France métropolitaine, avec une carte verte qui accompagne l’attestation pour les déplacements dans les pays couverts par le système.
Assurance temporaire ou contrat auto classique : ce qui change vraimenth3
Beaucoup de conducteurs découvrent l’assurance provisoire au moment où ils en ont besoin, et la confondent avec une version courte d’un contrat annuel. Les deux formules répondent pourtant à des logiques opposées.
| Critère | Assurance auto temporaire (type Flash Tempo) | Contrat auto annuel |
|---|---|---|
| Durée | De 1 à 90 jours, fixée à la souscription | Un an, renouvelé par tacite reconduction |
| Fin du contrat | Automatique à la date choisie | Résiliation à demander |
| Garanties | Socle légal et quelques options | Du tiers au tous risques, nombreuses options |
| Bonus-malus | Pas de construction d’un historique sur la durée | Coefficient qui évolue chaque année |
| Coût rapporté au jour | Élevé, car le risque est mal connu | Plus faible, lissé sur douze mois |
| Délai d’obtention | Attestation par mail en général dans l’heure | Variable, parfois immédiat chez les assureurs en ligne |
Retenir ce tableau évite une erreur fréquente : utiliser un contrat temporaire comme solution permanente. Il dépanne, il ne remplace pas une assurance annuelle.
Dans quelles situations une assurance auto temporaire Flash Tempo a du sensh2
Le service liste plusieurs cas d’usage. Chacun correspond à un moment où le conducteur ne peut pas, ou ne veut pas, signer tout de suite un contrat classique.
- Achat d’un véhicule d’occasion : le temps de rapatrier la voiture jusqu’à son domicile, puis de comparer les offres annuelles sans rouler à découvert.
- Importation : un véhicule acheté à l’étranger doit être assuré pour revenir en France et circuler pendant les démarches d’immatriculation.
- Exportation : un véhicule vendu ou envoyé hors de France doit rester couvert jusqu’à la frontière ou jusqu’à sa prise en charge.
- Immatriculation en cours : une voiture qui circule avec un certificat provisoire d’immatriculation ou des plaques WW reste soumise à l’obligation d’assurance.
- Véhicule immobilisé ou en fourrière : la sortie de fourrière exige une attestation d’assurance valable, ce qui bloque un propriétaire dont le contrat a été résilié.
- Prêt ou usage saisonnier : un véhicule d’emprunt utilisé quelques semaines, ou une voiture qui ne sort que l’été, peut justifier une couverture ponctuelle.
Trois scénarios aident à se situer. Un acheteur qui récupère une citadine à 600 kilomètres de chez lui a besoin de quelques jours, pas plus : la formule colle. Une personne qui importe un utilitaire d’Allemagne et attend sa carte grise française peut avoir besoin de plusieurs semaines : il faut alors vérifier que le genre du véhicule et le type d’immatriculation sont acceptés. Un propriétaire dont l’assureur a résilié le contrat après des sinistres et qui veut sortir sa voiture de fourrière se heurte, lui, à une autre difficulté : les profils à risques aggravés sont souvent refusés par les contrats temporaires grand public.
Conditions de souscription Flash Tempo : conducteur, véhicule et usageh2
La rapidité du parcours repose sur un tri en amont. Le formulaire vérifie l’éligibilité avant de proposer un tarif, et un seul critère manquant suffit à bloquer la souscription en ligne.
Le conducteur : âge, permis et statut d’assuréh3
Le conducteur habituel doit avoir entre 23 et 75 ans et détenir un permis B depuis au moins 2 ans. C’est lui qui est considéré comme l’assuré principal. Les jeunes permis et les conducteurs âgés de plus de 75 ans sortent donc du cadre. Les antécédents comptent aussi : une suspension ou une annulation de permis récente, une résiliation par un précédent assureur ou une condamnation liée à la conduite font partie des motifs habituels de refus sur ce type de contrat. Mieux vaut répondre exactement au questionnaire : une fausse déclaration peut entraîner la nullité du contrat et laisser le conducteur seul face aux conséquences d’un accident.
Le véhicule accepté : genre, valeur et immatriculationh3
Les conditions visent les véhicules de genre VP (voiture particulière) et de genre CTTE (camionnette), dont la valeur à neuf ne dépasse pas 100 000 euros. Ces mentions figurent en rubrique J.1 de la carte grise. Le véhicule peut être immatriculé en France, en cours d’immatriculation ou immatriculé à l’étranger, ce qui couvre la plupart des projets d’import et d’export.
Certains termes techniques méritent d’être clarifiés avant de remplir le formulaire :
- VASP : véhicule automoteur spécialisé, catégorie qui regroupe notamment les camping-cars et certains véhicules aménagés. Il ne s’agit ni d’un VP ni d’une CTTE, donc l’acceptation est à faire confirmer par un conseiller.
- WW : immatriculation provisoire délivrée notamment pour un véhicule importé en attente de son immatriculation définitive.
- W garage : plaque réservée aux professionnels de l’automobile pour faire circuler des véhicules non immatriculés. Elle relève en général d’une assurance professionnelle, pas d’un contrat temporaire de particulier.
- IPID : document d’information normalisé qui résume les garanties, les exclusions et les obligations de l’assuré. Il se lit avant de payer.
L’usage du véhicule couverth3
Le contrat couvre un usage privé et les trajets courants. Les usages professionnels spécifiques, comme le transport rémunéré de personnes, le transport de marchandises pour autrui, la location ou la participation à des compétitions, sortent du champ habituel de ces formules. Le remorquage d’une caravane ou d’une remorque lourde est aussi à vérifier dans les dispositions générales.
Garanties de l’assurance auto Flash Tempo, options et exclusionsh2
Le socle correspond au minimum exigé par la loi, complété par une protection juridique limitée. Concrètement, il se rapproche de ce que couvre une formule au tiers, sans les extensions qu’on trouve souvent dans les contrats annuels. Pour bien mesurer ce que protège cette base, il est utile de relire ce que couvre réellement une assurance au tiers et ce qu’elle laisse de côté.
| Garantie | Statut | Ce qu’elle prend en charge | Point d’attention |
|---|---|---|---|
| Responsabilité civile | Incluse | Les dommages matériels et corporels causés aux tiers | Ne couvre ni le conducteur ni le véhicule assuré |
| Défense et recours | Incluse | Les frais pour se défendre ou réclamer une indemnisation après un accident | Plafond annoncé de l’ordre de 2 500 € et seuil d’intervention à lire dans l’IPID |
| Assistance dépannage-remorquage | Option | Le dépannage ou le remorquage en cas de panne ou d’accident | Conditions de distance et de prise en charge fixées par la convention d’assistance |
| Dommages corporels du conducteur | Option | Une indemnité forfaitaire en cas de blessure grave ou de décès du conducteur | 30 000 € si le taux d’incapacité permanente dépasse 15 %, 10 000 € en cas de décès |
Le montant de 400 € de franchise cité dans les documents de la marque doit être rattaché à la bonne garantie : la fiche IPID précise sur quel poste il s’applique. Comme pour toute garantie, ce sont les dispositions générales qui font foi en cas de litige, pas la page de présentation.
Les exclusions, souvent listées sans explication, se résument ainsi :
- aucun remboursement des dégâts subis par la voiture assurée (pas de garantie dommages tous accidents, ni vol, ni incendie, ni bris de glace dans le socle) ;
- pas de couverture si le conducteur ne respecte pas les conditions déclarées, par exemple un autre conducteur non prévu ou un permis invalide ;
- les exclusions légales classiques, comme la conduite sous l’emprise d’alcool ou de stupéfiants, qui peuvent ouvrir un recours de l’assureur contre l’assuré ;
- les usages non déclarés (location, compétition, transport rémunéré).
Le dommage corporel du conducteur mérite une attention particulière. Sans cette option, un conducteur responsable d’un accident n’est indemnisé par personne pour ses propres blessures. Pour un long trajet de rapatriement, l’option a souvent plus de sens que pour quelques kilomètres en ville.
Devis et souscription en ligne Flash Tempo : le parcours en pratiqueh2
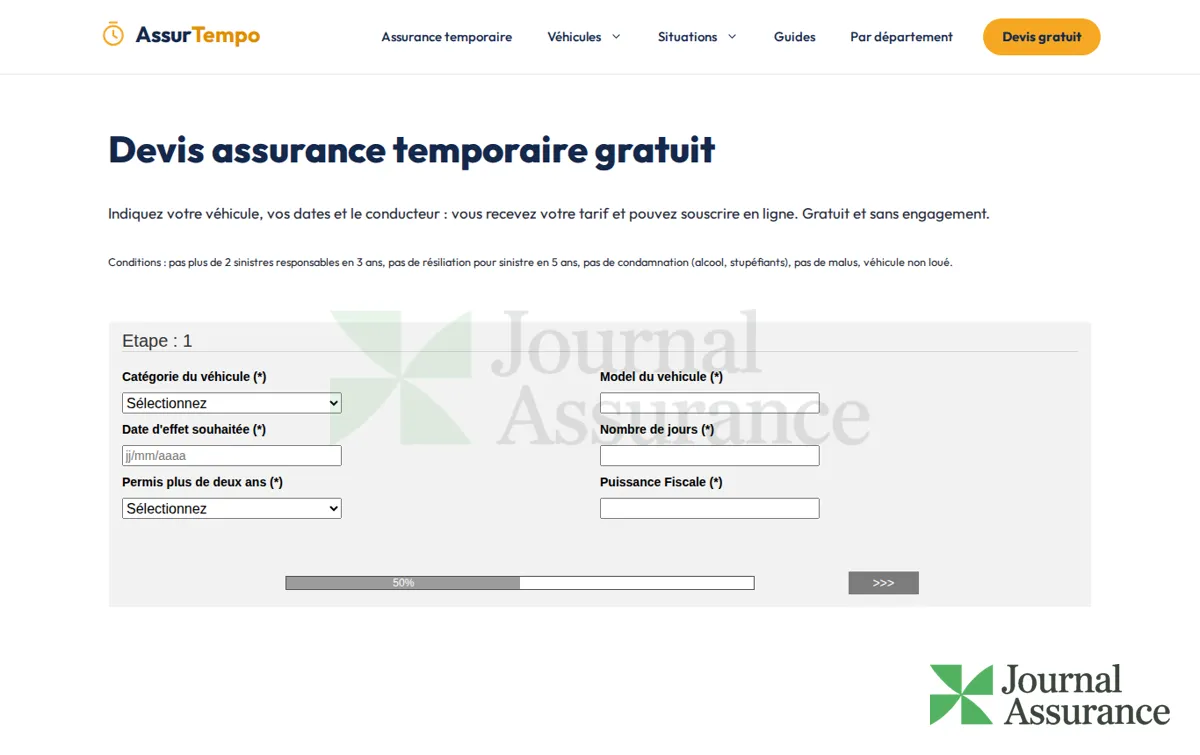
Le formulaire guide l’utilisateur étape par étape : profil du conducteur, caractéristiques du véhicule, dates, options, paiement. Le tarif s’affiche une fois les critères validés. Il n’existe pas de prix catalogue : le montant varie avec la durée, le véhicule et les options retenues, et le coût par jour baisse en général quand la période s’allonge.
Les documents et informations à préparerh3
Un devis rapide suppose d’avoir sous la main les bonnes pièces. Voici ce qui est demandé dans la plupart des parcours d’assurance temporaire :
- le permis de conduire, avec sa date d’obtention ;
- la carte grise, le certificat provisoire d’immatriculation ou, pour un achat, le certificat de cession et l’ancienne carte grise barrée ;
- pour un import, les documents étrangers du véhicule et, le cas échéant, le certificat WW ;
- une pièce d’identité et une adresse mail valide pour recevoir le contrat ;
- un moyen de paiement par carte bancaire.
Le numéro d’immatriculation saisi doit correspondre exactement à celui du véhicule qui roulera. Une erreur d’une lettre suffit à rendre l’attestation inexploitable lors d’un contrôle ou d’une sortie de fourrière.
Prise d’effet : la date ne suffit pas, l’heure compteh3
Une assurance temporaire démarre à la date et à l’heure inscrites au contrat. Si la voiture est récupérée à 14 h et que la couverture ne commence qu’à minuit, le trajet de l’après-midi n’est pas assuré. Il faut donc choisir l’heure de début avec une marge, et ne prendre le volant qu’après avoir reçu l’attestation par mail. Flash Tempo annonce un envoi du contrat et de la carte verte dans l’heure qui suit la souscription, ce qui permet de régler la question le jour même, à condition de ne pas attendre la dernière minute.
Durée maximale et renouvellement au-delà de 90 joursh3
La durée maximale est de 90 jours. Le contrat est sans engagement au sens où il ne se reconduit pas : il s’éteint à la date de fin. Prolonger reste possible en souscrivant un nouveau contrat, sous réserve d’une nouvelle acceptation. Enchaîner les périodes de trois mois revient cependant cher et ne correspond pas à l’objet du produit. Au-delà de quelques semaines, un contrat annuel résiliable après un an devient presque toujours plus cohérent.
Rouler sans assurance en France : ce que risque le conducteurh2
L’obligation d’assurance en responsabilité civile s’applique à tout véhicule terrestre à moteur qui circule, et plus largement à tout véhicule en état de rouler, même stationné. C’est un principe partagé dans l’Union européenne. En France, le défaut d’assurance est un délit. Le Code de la route prévoit jusqu’à 3 750 € d’amende, auxquels peuvent s’ajouter la suspension du permis, son annulation avec interdiction de le repasser pendant une durée pouvant atteindre 3 ans, ainsi que l’immobilisation ou la confiscation du véhicule. Une procédure d’amende forfaitaire délictuelle peut aussi être appliquée dans certains cas.
Le risque financier va plus loin que la sanction. En cas d’accident sans assurance, les victimes sont indemnisées par le Fonds de garantie des assurances obligatoires, qui se retourne ensuite contre le conducteur fautif pour récupérer les sommes versées. Pour un accident corporel grave, la dette peut se compter en centaines de milliers d’euros. C’est précisément ce risque que couvre, pour quelques jours, un contrat temporaire. Pour toute situation particulière, par exemple une poursuite déjà engagée, l’avis d’un professionnel du droit reste la bonne démarche.
Contacter Flash Tempo et vérifier le sérieux de l’intermédiaireh2
Pour un cas qui ne rentre pas dans le formulaire (véhicule atypique, doute sur l’immatriculation, profil à la limite des critères), un conseiller répond au 04 84 253 555, du lundi au vendredi de 9h00 à 12h00 et de 14h00 à 18h00. Hors de ces horaires, seule la souscription en ligne fonctionne, ce qui pèse lorsqu’on doit récupérer un véhicule un samedi. Certains véhicules font l’objet d’une étude préalable avant acceptation : mieux vaut appeler en semaine, avant la date du besoin.
Trois vérifications simples permettent de s’assurer du sérieux d’un intermédiaire en assurance temporaire : son inscription au registre ORIAS, le nom de l’assureur porteur indiqué sur l’IPID, et la présence de dispositions générales consultables avant paiement. Sur la question des avis en ligne, une lecture critique s’impose : les plateformes n’ont pas toutes la même méthode de collecte, comme le montre l’analyse de la fiabilité des sites d’avis et de notation. Une poignée de commentaires sur un forum ne suffit pas à juger un produit vendu à des milliers de conducteurs.
Flash Tempo assurance auto : forces et faiblesses à peserh2
Le bilan est net : le service est efficace pour un besoin court et standard, beaucoup moins dès que le profil ou le véhicule sort du cadre.
| Points forts | Limites |
|---|---|
| Souscription en ligne rapide, contrat et carte verte envoyés par mail dans l’heure | Conducteurs de moins de 23 ans ou de plus de 75 ans exclus |
| Durée choisie au jour près, de 1 à 90 jours | Deux ans de permis B minimum, ce qui écarte les jeunes conducteurs |
| Aucune tacite reconduction ni résiliation à gérer | Aucune garantie pour les dommages du véhicule assuré |
| Cas d’import, d’export, de fourrière et d’immatriculation étrangère pris en compte | Véhicules limités aux genres VP et CTTE et à 100 000 € de valeur à neuf |
| Assureur et assisteur identifiés, intermédiaire inscrit à l’ORIAS | Conseillers joignables uniquement en semaine et aux heures de bureau |
| Options utiles pour l’assistance et la protection du conducteur | Coût par jour élevé comparé à un contrat annuel |
Flash Tempo face à AED Assurance, TONASSUR, VERT ASSUR et Flexi Assuranceh2
Le marché de l’assurance auto de 1 à 90 jours compte plusieurs acteurs aux promesses proches. AED Assurance met en avant une prise d’effet immédiate et l’absence d’engagement. TONASSUR insiste sur un devis gratuit réalisé en 2 minutes pour une durée allant d’un jour à trois mois. VERT ASSUR présente l’assurance auto temporaire comme une solution pour assurer un véhicule sur une courte période, avec ses propres conditions. Flexi Assurance évoque des contrats d’une journée à 90 jours, renouvelables.
Les différences se jouent rarement sur la durée, quasi identique d’une offre à l’autre. Elles portent sur l’âge minimum, l’ancienneté de permis exigée, les genres de véhicules acceptés, le traitement des profils résiliés et le contenu des options. Avant de choisir, il est utile de lancer deux ou trois devis avec les mêmes données et de comparer, ligne par ligne, les plafonds et les franchises. La même méthode vaut pour un contrat annuel, comme le montre l’examen des devis et de la fiabilité d’Active Assurance, acteur positionné sur des profils que les assureurs traditionnels écartent parfois.
Quant aux avis des internautes sur ces assureurs temporaires, ils portent surtout sur la rapidité d’envoi des documents et sur la gestion des sinistres. Un contrat de quelques jours génère peu de sinistres, donc peu de retours sur l’indemnisation : l’absence de plainte ne prouve pas grand-chose, et la lecture de l’IPID reste plus parlante.
Pour quel conducteur Flash Tempo assurance auto est un bon choixh2
Flash Tempo convient bien à un conducteur expérimenté, entre 23 et 75 ans, sans antécédent lourd, qui doit déplacer une voiture ou une camionnette classique pendant une période courte : rapatrier un achat, importer ou exporter un véhicule, sortir une auto de fourrière, couvrir un prêt de quelques semaines. Dans ce cadre, la rapidité d’émission de l’attestation et l’absence d’engagement sont de vrais atouts.
Le service convient mal à un jeune conducteur, à un propriétaire de camping-car ou de véhicule spécialisé, à un professionnel de l’automobile qui roule en W garage, ou à quelqu’un qui cherche une couverture complète pour son propre véhicule. Il n’est pas non plus pertinent pour une durée supérieure à quelques semaines, où un contrat annuel revient moins cher. Enfin, un conducteur résilié pour sinistres ou pour défaut de paiement a intérêt à appeler un conseiller avant toute démarche, plutôt que de tenter un formulaire qui risque de le refuser.
Flash Tempo peut-il couvrir une voiture qui n’a pas encore de carte grise à mon nom ?h3
Oui, c’est l’un des usages prévus. Un véhicule en cours d’immatriculation, avec certificat provisoire ou plaques WW, peut être assuré, tout comme une voiture tout juste achetée dont la carte grise n’a pas encore été modifiée. Il faut saisir l’immatriculation exacte et garder le certificat de cession avec soi.
Peut-on souscrire Flash Tempo en attendant d’obtenir son permis ?h3
Non. Le conducteur doit être titulaire du permis B depuis au moins 2 ans. L’assurance temporaire ne remplace jamais le permis : elle couvre un conducteur déjà autorisé à conduire, pour une durée limitée.
Combien coûte une assurance auto temporaire Flash Tempo pour une semaine ?h3
Aucun tarif fixe n’est publié, car le prix dépend du véhicule, de la durée et des options choisies. Le devis en ligne donne le montant exact en quelques minutes. Rapporté à la journée, le coût reste supérieur à celui d’un contrat annuel.
L’attestation Flash Tempo est-elle valable pour rouler hors de France ?h3
La carte verte envoyée avec le contrat sert de justificatif d’assurance dans les pays couverts par ce système, ce qui facilite un trajet d’import ou d’export. La liste des pays couverts figure sur le document lui-même : à vérifier avant le départ, pays par pays.
L’auteur
Journaliste spécialisée assurance
Je lis des conditions générales depuis quinze ans et j’ai gardé l’habitude de surligner les clauses d’exclusion avant tout le reste. Mon travail consiste à traduire ces textes en décisions concrètes pour les assurés.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,9sur 5411 votes
Commentaires
Soyez le premier à réagir.