Habitation
Catastrophes naturelles : la garantie suffit-elle ?
Examiner le régime Cat Nat, ses délais de reconnaissance et les limites d'indemnisation en zone inondable.
6 min de lecture
4,7sur 5225 votes
- 1,6Klecteurs
- 6en ce moment
- 48partages
Mis à jour le 8 août 2026
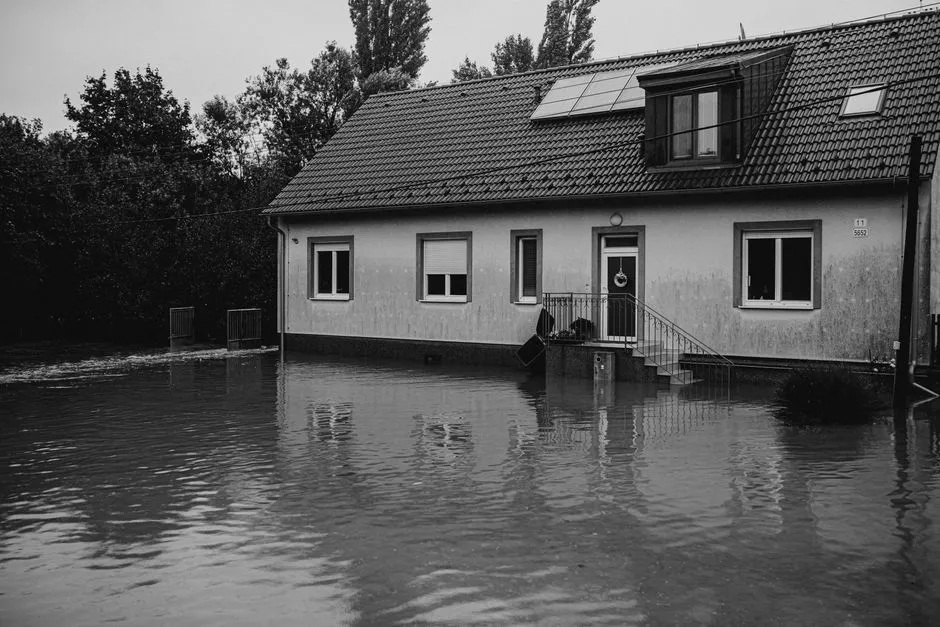
Une crue qui envahit le garage, une grêle qui casse les tuiles, une sécheresse qui fissure les murs porteurs : face à ces épisodes, beaucoup de propriétaires mesurent la portée réelle de leur contrat au moment où ils en ont le plus besoin. La garantie catastrophes naturelles, rattachée aux assurances multirisques habitation, donne le sentiment d’une protection totale. Elle obéit pourtant à des règles de déclenchement, de franchise et d’évaluation qui laissent une part du préjudice à la charge de l’assuré. La vraie question n’est donc pas de savoir si elle existe, mais dans quelles situations elle se révèle suffisante et dans quelles autres elle ne le sera pas.
Réponse rapide : la garantie catastrophes naturelles suffit pour les dommages matériels assurables lorsque votre commune est reconnue par un arrêté interministériel. Elle ne permet pas une remise en état intégrale : la franchise réglementaire reste due, la vétusté est déduite sauf option de reconstitution à neuf, et plusieurs biens ou frais sortent du champ de l’indemnisation.
Le déclenchement de la garantie CatNat dépend d’un arrêté, pas de vos constatsh2
Depuis la loi du 13 juillet 1982, l’assurance des catastrophes naturelles est adossée à tous les contrats couvrant des biens contre l’incendie ou un autre dommage. Il n’existe donc pas de police CatNat à souscrire séparément : l’extension figure automatiquement dans un contrat multirisque habitation, son coût étant intégré à la prime.
La garantie ne s’active pas parce que vous jugez l’événement exceptionnel. Il faut qu’un aléa naturel d’intensité anormale soit établi et qu’un arrêté interministériel publié au Journal officiel reconnaisse l’état de catastrophe naturelle pour votre commune et pour la période concernée. Tant que cette reconnaissance n’est pas publiée, le dossier reste dans le giron des garanties classiques du contrat, tempête, inondation ou dégât des eaux, dont les conditions diffèrent sensiblement.
Un point est souvent ignoré : le régime CatNat s’applique même si vous n’avez pas souscrit l’option inondation ou débordement de cours d’eau. Il est plus large que les garanties facultatives du contrat, ce qui explique le décalage entre ce que les assurés imaginent et ce que prévoient réellement leurs conditions générales.
Franchise, vétusté, plafond : d’où vient l’écart entre les dégâts et l’indemnisationh2
Le premier écart provient de la franchise. Son montant est fixé par voie réglementaire dans le cadre du régime CatNat, et elle s’applique selon les biens touchés. Elle peut donc être déduite plusieurs fois sur un même sinistre, par exemple si le logement, le mobilier et le véhicule sont concernés.
| Biens endommagés | Franchise CatNat, ordre de grandeur |
|---|---|
| Logement, véhicule terrestre à moteur | 380 euros |
| Biens à usage professionnel | 1 140 euros |
| Communes exposées dépourvues de plan de prévention des risques | Franchise majorée dans les cas prévus par la réglementation |
Le deuxième écart tient à la vétusté. Sauf clause de reconstitution à neuf, l’indemnisation se calcule en valeur d’usage, c’est-à-dire après abattement pour l’ancienneté du bien sinistré. Un parquet posé il y a quinze ans, un mobilier hérité ou une toiture en fin de vie seront remboursés bien en dessous du prix des travaux ou du remplacement.
Le troisième écart vient des plafonds du contrat. L’extension CatNat s’exerce dans les limites de garantie que vous avez choisies, et non au-delà. Un plafond mobilier trop bas ou une valeur de reconstruction sous-estimée produiront mécaniquement une indemnité inférieure au coût réel, sans que l’assureur sorte du cadre contractuel.
Les dommages que la garantie catastrophes naturelles écarteh2
Le régime couvre les biens assurables endommagés par l’aléa, mais il ne transforme pas le contrat en protection universelle. Restent fréquemment hors champ ou soumis à conditions :
- les terrains, jardins et plantations, dont la prise en charge dépend des garanties annexes souscrites ;
- les clôtures, terrasses, piscines et abris de jardin, souvent exclus ou plafonnés ;
- les dommages qui relèvent d’un défaut d’entretien manifeste ou d’un vice de construction ;
- les frais de relogement et la perte d’usage, qui dépendent d’une garantie spécifique du contrat et non du régime CatNat ;
- la perte d’exploitation d’un commerce ou d’une entreprise, couverte uniquement par une extension dédiée ;
- les biens non assurés faute d’avoir été déclarés, comme certaines dépendances ou installations extérieures.
Vérifier son contrat en cinq points avant le prochain épisode climatiqueh2
Une relecture attentive des conditions particulières prend une vingtaine de minutes et évite bien des déconvenues. Cinq éléments méritent votre attention en priorité.
- Le montant et le nombre de franchises applicables, en distinguant habitation, dépendances et véhicules.
- Les plafonds par catégorie de biens, mobilier, bâtiment, aménagements extérieurs, ainsi que l’existence d’une valeur à neuf.
- Les garanties annexes, notamment frais de relogement, perte d’usage, déblaiement et démolition.
- Les exclusions visibles, en particulier sur les biens situés à l’extérieur du bâti.
- Le délai et les modalités de déclaration prévus au contrat, à comparer avec les dix jours du régime CatNat.
Trois situations où la garantie seule ne suffit pash2
Une maison fissurée par la sécheresse. Le retrait-gonflement des argiles est reconnu comme un aléa CatNat, mais l’expertise distingue les désordres imputables à l’épisode climatique de ceux liés aux fondations ou à un défaut d’entretien. La part retenue peut donc être partielle, et la reprise des fissures structurelles coûte souvent bien plus que l’indemnité accordée.
Un logement inhabitable pendant plusieurs mois. Le régime ne finance pas le relogement temporaire. Cette dépense dépend de la garantie perte d’usage ou frais de relogement, qu’il faut avoir intégrée à son contrat avant l’événement.
Un commerce qui ferme après une inondation. Les marchandises et le matériel peuvent être indemnisés si la commune est reconnue, le chiffre d’affaires perdu pendant la fermeture non. Seule une garantie perte d’exploitation, souscrite séparément, permet de compenser ce manque à gagner.
La démarche après sinistre qui pèse sur le montant finalh2
La manière de conduire le dossier influence directement l’indemnité perçue. Le calendrier est serré : la déclaration doit être adressée dans les dix jours qui suivent la parution de l’arrêté au Journal officiel. Passé ce cap, l’assureur peut réduire l’indemnité ou opposer un refus.
- Déclarer le sinistre à votre assureur par écrit, avec copie de l’arrêté et inventaire des biens touchés.
- Rassembler les preuves avant de jeter quoi que ce soit : photographies datées, factures d’achat, devis de réparation.
- Assister à la visite de l’expert ou vous faire représenter, en signalant chaque dommage, y compris ceux qui paraissent secondaires.
- Relire le rapport d’expertise et demander une contre-expertise si l’évaluation paraît éloignée des devis obtenus.
- Conserver tous les justificatifs de frais engagés, déblaiement, démolition, relogement, jusqu’à la clôture du dossier.
Assurance habitation et aléas climatiques : les cas qui font débath2
La garantie catastrophes naturelles est-elle obligatoire dans une assurance habitation ?h3
Oui. Toute police qui couvre un bien contre l’incendie ou un autre dommage l’intègre d’office, y compris la multirisque habitation. Vous ne pouvez ni la refuser ni la contracter seule, et sa cotisation est comprise dans la prime globale.
Combien de temps ai-je pour déclarer un sinistre catastrophe naturelle ?h3
Vous disposez de dix jours à compter de la publication de l’arrêté interministériel au Journal officiel. Ce délai diffère du délai courant de cinq jours applicable aux autres sinistres, et il ne court donc pas depuis la date de l’événement climatique.
La garantie CatNat couvre-t-elle les fissures causées par la sécheresse ?h3
Oui, si votre commune est reconnue au titre du retrait-gonflement des argiles et si l’expertise relie les désordres à cet aléa. L’indemnisation porte alors sur la reprise des fissures touchant la structure, avec une possible distinction entre les dommages imputables au climat et ceux relevant d’un défaut de construction.
Que se passe-t-il si ma commune n’est pas reconnue en état de catastrophe naturelle ?h3
Le dossier bascule vers les garanties classiques du contrat, inondation, tempête ou dégât des eaux, qui ne couvrent pas les mêmes dommages et supposent parfois une option souscrite. La demande de reconnaissance est instruite à l’échelle communale, et un recours contre un refus reste envisageable avec l’appui d’un professionnel du droit.
La franchise CatNat peut-elle être plus élevée dans certaines communes ?h3
Le montant de référence est encadré, mais la réglementation prévoit une majoration dans certaines communes exposées qui ne disposent pas d’un plan de prévention des risques. Il est donc utile de vérifier le montant exact figurant dans vos conditions particulières plutôt que de se fier au chiffre entendu autour de vous.
L’auteur
Ancien gestionnaire de sinistres
Chroniqueur, mon terrain sur ce site : Indemnisation, expertise et recours.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5225 votes
Commentaires
Soyez le premier à réagir.