Habitation
Habitation : faut-il déclarer une véranda ?
Revenir sur l'obligation de déclarer les extensions et aménagements qui modifient la surface assurée.
6 min de lecture
4,7sur 5797 votes
- 8,3Klecteurs
- 44en ce moment
- 290partages
Mis à jour le 29 septembre 2026
Une véranda agrandit la maison, elle change aussi la fiche du contrath2
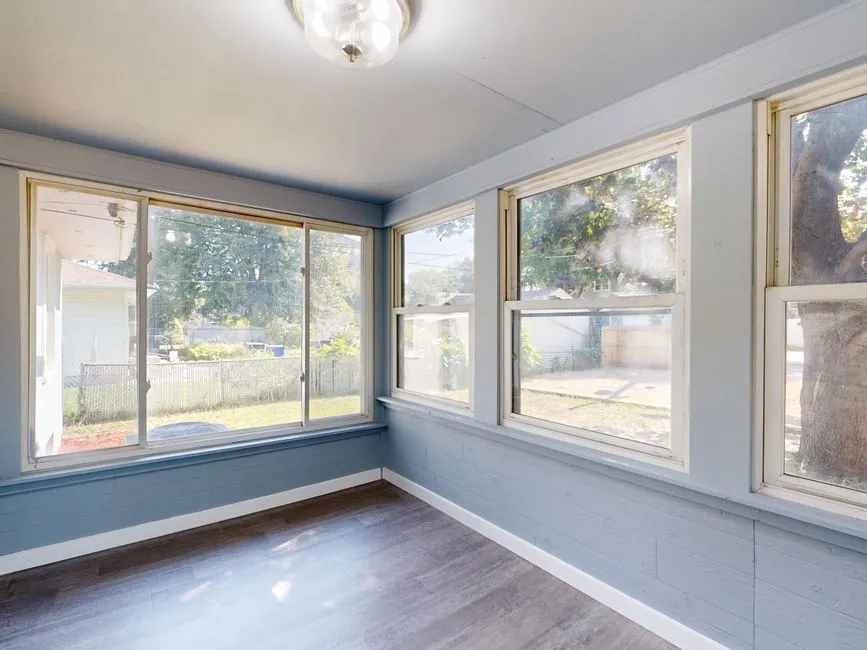
Une véranda ajoute des mètres carrés, parfois une pièce de vie entière, et elle introduit dans le logement des éléments que l’assureur n’a jamais eu à évaluer : de larges surfaces vitrées, une toiture plus légère, des jonctions entre l’ancien et le nouveau bâti. Ces caractéristiques ne sont pas neutres. Elles augmentent la valeur du bien, mais elles créent aussi de nouvelles portes d’entrée à l’eau, à la condensation, aux écarts de température et au bris de glace.
Votre multirisque habitation repose sur une description précise : surface, nombre de pièces, dépendances, valeur du mobilier. Quand cette description ne correspond plus à la réalité, l’assureur tarife et couvre un risque qui n’existe plus vraiment. Ce décalage peut sembler théorique, jusqu’au jour où il détermine le montant du chèque.
Déclarer une véranda à l’assureur habitation : les éléments à faire remonterh2
Inutile de rédiger un dossier de trente pages. Un message clair, accompagné des bonnes informations, suffit dans la plupart des cas, et il vaut mieux l’envoyer pendant le chantier qu’attendre la prochaine échéance du contrat.
- La surface ajoutée et l’usage prévu : salon, salle à manger, bureau, chambre d’appoint, atelier.
- Le type de construction : ossature aluminium, bois, béton, module posé par un professionnel, toiture plate ou vitrée.
- Les équipements sensibles : chauffage d’appoint, poêle, climatisation, store intérieur, éclairage encastré.
- Les travaux connexes : reprise de toiture, ouverture dans un mur porteur, modification du réseau électrique.
- La valeur estimée de l’installation, surtout si vous souhaitez relever vos plafonds de garantie.
Votre assureur vous dira ensuite si un avenant est nécessaire, si la cotisation évolue, ou si l’extension est déjà couverte sans formalité. Une confirmation écrite vaut mieux qu’une promesse téléphonique, surtout si un expert doit intervenir des années plus tard.
Cotisation, plafonds et garanties : ce qui bouge après les travauxh2
| Élément du contrat | Sans déclaration | Après déclaration |
|---|---|---|
| Surface assurée | Celle de la maison d’origine | Actualisée avec la véranda |
| Plafonds de biens | Inchangés | Ajustables à la hausse |
| Bris de glace | Souvent plafonné | Étendu ou repensé |
| Cotisation | Aucun ajustement | Recalculée selon le risque réel |
| Indemnisation | Réduction proportionnelle possible | Calculée sur la base réelle |
Le tableau se lit simplement : intégrer la véranda au contrat coûte souvent quelques dizaines d’euros par an, alors qu’une indemnité amputée après un dégât des eaux coûte bien plus cher. Le bon réflexe consiste à demander le chiffrage avant de signer l’avenant, pas après.
La déclaration en mairie : la véranda entre dans le champ de l’urbanismeh2
L’assurance n’est qu’un volet du sujet. Avant même de couler la dalle, la question se pose au guichet de l’urbanisme. Une véranda est une construction : elle modifie l’aspect extérieur du bâtiment et crée de la surface de plancher. À ce titre, elle dépend du code de l’urbanisme et du règlement local, parfois plus contraignant, fixé par le plan local d’urbanisme.
Dans la majorité des situations, une déclaration préalable de travaux est exigée dès que la surface créée dépasse quelques mètres carrés. Un permis de construire devient nécessaire au-delà de 20 m² de surface créée, ce seuil pouvant être relevé dans certaines zones urbaines couvertes par un PLU. Le service urbanisme de votre commune reste la seule source fiable pour votre parcelle, d’autant que les règles de hauteur, d’implantation et de prospect peuvent purement et simplement interdire le projet.
Comptez également la taxe d’aménagement, assise sur la surface créée, et les éventuelles participations locales. Ces montants se découvrent mal en fin de chantier, quand la trésorerie est déjà mobilisée.
Après les travaux, taxe foncière et valeur du bienh2
La véranda augmente la surface taxable du logement. Une fois le chantier achevé, une mise à jour est attendue auprès du service des impôts fonciers, généralement dans les 90 jours, pour que la base de la taxe foncière suive. La démarche se fait en ligne depuis votre espace particulier. L’oublier expose à un rattrapage, avec les années antérieures reprises en une seule fois.
Côté patrimoine, la surface supplémentaire compte dans la valeur de revente comme dans l’évaluation du bien lors d’une succession. Mieux vaut que cette surface soit décrite de la même façon partout : contrat d’assurance, déclaration fiscale, diagnostics et actes notariés.
Sans déclaration à l’assureur, que se passe-t-il en cas de sinistre ?h2
Rien ne se voit tant que tout va bien. Le jour où un incendie, un dégât des eaux ou une tempête touche la véranda, la mécanique change. Le code des assurances permet à l’assureur, en cas d’omission ou d’inexactitude dans la description du risque, de réduire proportionnellement l’indemnité : il compare la cotisation versée à celle qui aurait été due et ajuste le montant dans le même rapport.
Dans les situations les plus lourdes, lorsque l’omission est considérée comme intentionnelle, la garantie peut être refusée. Une véranda qui double la surface habitable, qui accueille une activité professionnelle ou qui abrite un équipement à risque entre clairement dans cette catégorie de dossiers à ne pas laisser dans le flou.
Autre point souvent négligé : les extensions de garantie ne s’activent pas toutes seules. Bris de glace, constructions annexes, objets de valeur déplacés dans la nouvelle pièce : sans information transmise, ces protections restent au niveau d’avant les travaux.
Déclarer sa véranda, étape par étapeh2
- Consultez le règlement d’urbanisme de la commune et déposez la déclaration préalable ou le permis avant de commencer le chantier.
- Archivez les devis, factures et plans : ils serviront à justifier la surface et la valeur, face à l’assureur comme face au fisc.
- Prévenez votre assureur habitation pendant les travaux, en décrivant la construction et son usage réel.
- Demandez un avenant écrit si la cotisation ou les plafonds évoluent, puis relisez les exclusions propres aux vérandas.
- À l’achèvement, mettez à jour la déclaration de surface auprès des impôts fonciers dans le délai indiqué.
Une véranda fermée et chauffée compte-t-elle dans la surface habitable ?h3
Oui, dès qu’elle est close, couverte et chauffée, elle est généralement intégrée à la surface habitable, sous réserve de la hauteur sous plafond. Les conséquences s’enchaînent : cotisation d’assurance, taxe foncière, valeur du bien à la revente et calcul de certains dispositifs d’aide au logement.
Faut-il prévenir l’assureur avant le début des travaux ou une fois la véranda terminée ?h3
Le plus tôt reste le mieux. Signaler le projet avant le chantier permet de vérifier que les garanties actuelles couvrent la phase travaux, puis d’ajuster le contrat avant la mise hors d’eau. Attendre la fin n’est pas interdit, mais vous avancez sans confirmation écrite sur ce qui sera indemnisé en cas de problème.
Une véranda en kit ou une petite extension vitrée échappe-t-elle à la déclaration préalable ?h3
Non, le mode de fabrication ne change rien au régime applicable. Une construction en kit reste une construction : la mairie regarde la surface créée, l’emprise au sol et l’aspect extérieur, pas la provenance des panneaux. Même un petit volume vitré peut exiger une autorisation selon le règlement local.
Peut-on assurer une véranda construite depuis des années sans l’avoir signalée ?h3
Oui, dans la plupart des cas, par une régularisation. Il suffit de décrire la construction existante à l’assureur, qui peut demander des photos, un plan ou une attestation de conformité. Prendre l’initiative évite de découvrir le problème lors de l’expertise qui suit un sinistre, au pire moment.
La véranda fait-elle grimper la taxe foncière ?h3
Elle augmente la surface taxable, donc la base de calcul de la taxe foncière. La hausse dépend de la surface créée, de la commune et des taux votés localement. La mise à jour se fait auprès du service des impôts fonciers dans les mois qui suivent l’achèvement des travaux.
L’auteur
Courtier en assurances
Je place chaque semaine des risques que les comparateurs en ligne ne savent pas traiter, du food-truck au photographe itinérant. Je raconte ici comment se négocie réellement un contrat.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5797 votes
Commentaires
Soyez le premier à réagir.